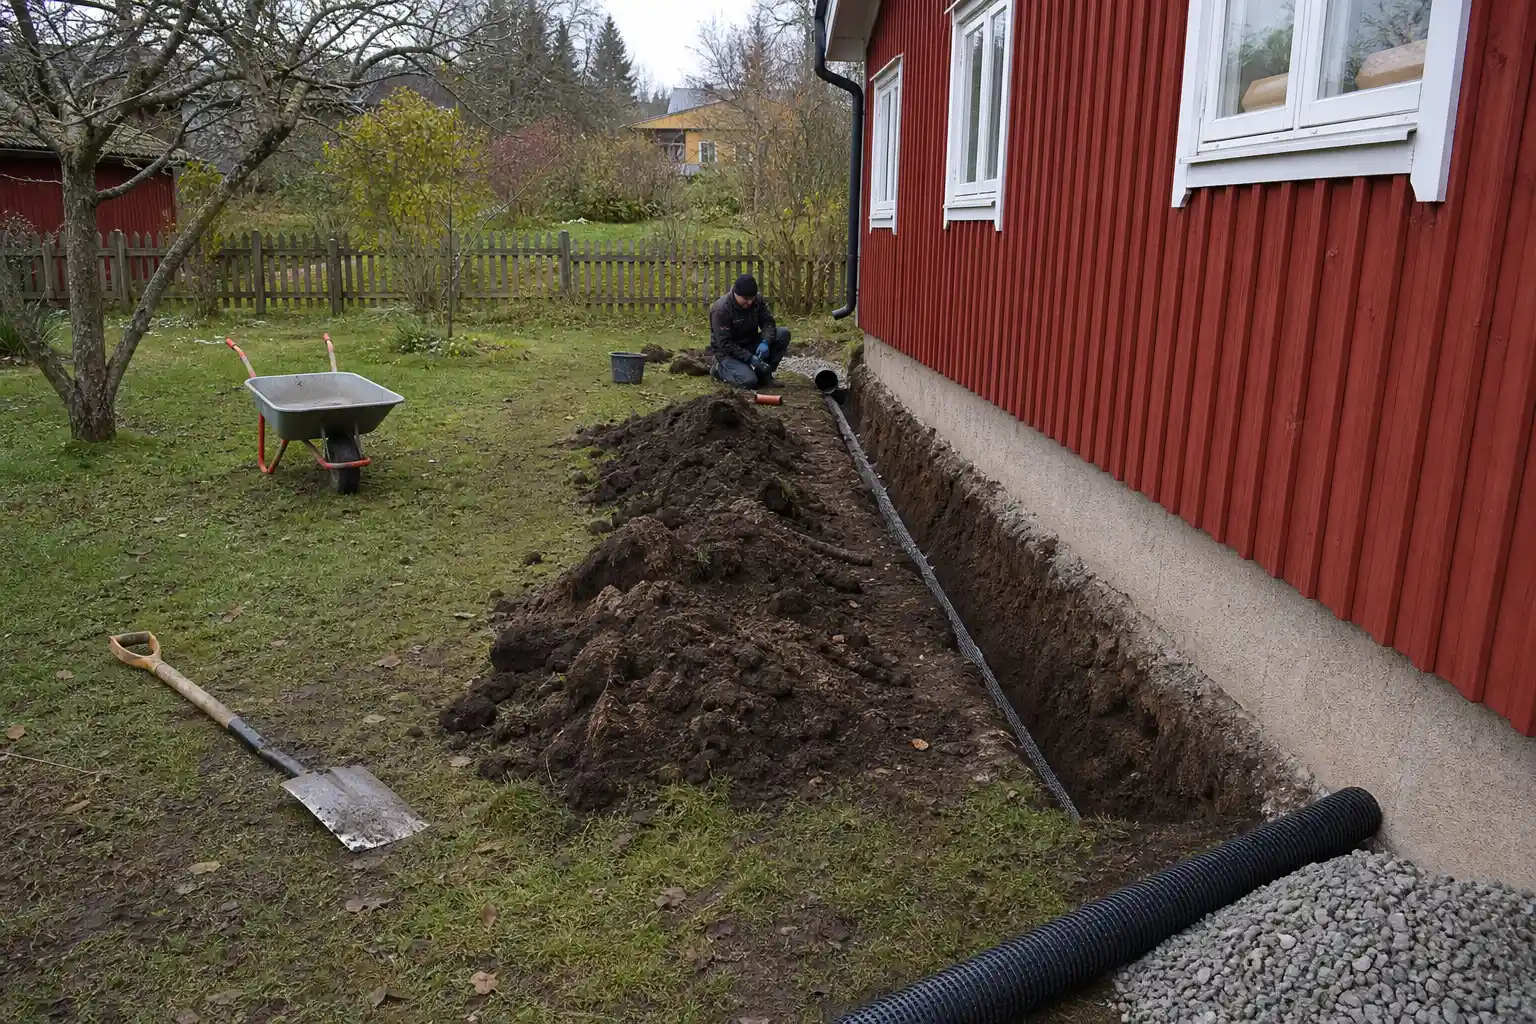
Svaret på om man får göra avdrag för dränering beror på vem som äger huset och hur det används. För en privatbostad ger arbetet rätt till ROT-avdrag med 30 procent av arbetskostnaden, upp till 50 000 kronor per person och år. Driver du däremot verksamhet i en fastighet som skattemässigt räknas som näringsfastighet gäller inte ROT alls, utan dräneringen hanteras som en driftkostnad i bokföringen. Blandar man ihop de två spåren blir kalkylen fel med tiotusentals kronor.
Det finns dessutom en gräns i själva marken som avgör saken. Arbete i direkt anslutning till byggnadens grund är avdragsgillt. Grävning ute på tomten utan koppling till huset är det inte.
Så beräknas ROT-avdraget för en dränering
ROT-avdraget omfattar enbart arbetskostnaden. Material, maskinhyra, transporter, deponiavgifter och grus faller utanför, vilket är den vanligaste felkällan när husägare räknar på sin besparing. Vid en dränering är materialandelen ofta betydande, eftersom projektet kräver dräneringsrör, fiberduk, dräneringsmatta, makadam och bortforsling av massor.
Sedan januari i år ligger avdraget på 30 procent av arbetskostnaden med ett tak på 50 000 kronor per person och år. Två personer som äger huset tillsammans kan alltså begära avdrag var för sig. Taket är dock gemensamt med RUT-avdraget på så sätt att ROT och RUT tillsammans inte får överstiga 75 000 kronor per person och år, vilket spelar roll för den som redan köpt mycket hushållsnära tjänster under året.
En typisk dränering av ett villahus kostar mellan 50 000 och 500 000 kronor, eller ungefär 3 500 till 7 000 kronor per löpmeter inklusive både arbete och material. Ett räkneexempel med 40 löpmeter till 5 000 kronor per meter landar på 200 000 kronor, och kan fördela sig så här:
| Post | Belopp | Ger ROT-avdrag |
|---|---|---|
| Arbetskostnad | 120 000 kr | Ja, 36 000 kr |
| Material | 60 000 kr | Nej |
| Maskiner och transport | 20 000 kr | Nej |
| Totalt | 200 000 kr | Nettokostnad 164 000 kr |
Fördelningen mellan arbete och material ska framgå av fakturan. Begär den uppdelningen skriftligt redan i offerten, annars saknar du underlag för att bedöma vad avdraget faktiskt blir värt.
Gränsen mellan husgrund och tomt avgör om du får göra avdrag för dränering
Grävning, schaktning och dränering längs husets grundmur ligger inom ROT-reglerna eftersom arbetet utförs i direkt anslutning till bostadsbyggnaden. Dränering av en gräsmatta, en infart eller en fristående del av tomten gör det inte, oavsett hur nödvändigt arbetet är för att hålla vattnet borta. Om fuktproblemen sitter vid själva grunden bör man agera snabbt (och här kan dränering nära Nacka vara ett bra alternativ) innan skadorna hinner sprida sig.
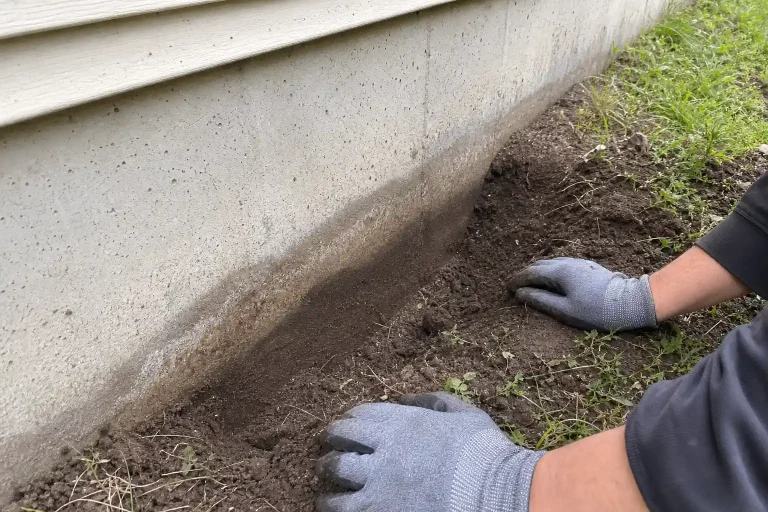
Återställningen efter grävningen behandlas som en del av markarbetet om den utförs i nära anslutning till det. Återfyllnad, ny gräsmatta och plantering kan därför räknas in om arbetet görs inom sex månader efter att markarbetet avslutats. Dröjer återställningen längre betraktas den som ett fristående trädgårdsarbete utan avdragsrätt.
Samma logik gäller kringarbeten som ofta följer med i ett dräneringsprojekt. Ny fuktisolering på grundmuren och omläggning av stuprörsanslutningar hör till byggnaden. Ett nytt stenparti tre meter från huset gör det inte.
Fyra villkor som måste vara uppfyllda
- Entreprenören ska ha F-skatt. Utan godkänd F-skatt vid tidpunkten för avtalet eller betalningen försvinner avdragsrätten helt.
- Du ska äga bostaden. Avdraget knyts till ägaren, inte till den som råkar betala fakturan.
- Betalningen ska ske elektroniskt. Sedan 2020 krävs betalning via bankgiro, kontokort, Swish eller motsvarande spårbar metod. Kontant betalning diskvalificerar arbetet.
- Du ska ha tillräckligt med skatt att räkna av. ROT-avdraget är en skattereduktion, inte ett bidrag. Har du låg beskattningsbar inkomst eller redan utnyttjat andra reduktioner kan du få betala tillbaka mellanskillnaden vid slutskattebeskedet.
Den fjärde punkten förbises ofta. En pensionär med låg pension eller en företagare som tagit ut minimal lön under året kan sakna utrymme för hela avdraget, trots att fakturan uppfyller alla formella krav.
Driver du verksamhet från hemmet gäller andra regler
Här skiljer sig utfallet kraftigt beroende på hur fastigheten klassificeras skattemässigt. En villa som du bor i räknas som privatbostadsfastighet även om du driver enskild firma därifrån. Konsekvensen är att du inte kan dra av de faktiska kostnaderna för dränering i näringsverksamheten. Avdraget för arbetsrum i egen bostad görs i stället med ett schablonbelopp som Skatteverket fastställer, och det beloppet är tänkt att täcka el, värme och slitage. Det ger inget utrymme för ett grundarbete på flera hundra tusen kronor.
Ser en företagare i den situationen dräneringen som en företagskostnad blir avdraget underkänt vid en granskning. Rätt väg är i stället ROT-avdraget som privatperson, med de begränsningar som gäller där.
Äger bolaget däremot fastigheten, eller är byggnaden en renodlad näringsfastighet som exempelvis en verkstad, ett lager eller en uthyrd lokal, vänder bilden. Då är dränering normalt reparation och underhåll av fastighet, vilket dras av direkt mot resultatet det år kostnaden uppkommer. Hela beloppet räknas, inte bara arbetskostnaden, och momsen är avdragsgill om verksamheten är momspliktig. Något ROT-avdrag finns däremot inte att hämta, eftersom reduktionen bara gäller fysiska personer och deras bostad.
Distinktionen mellan reparation och förbättring styr tidpunkten för avdraget. Att byta ut en trasig dränering mot en likvärdig lösning är underhåll och dras av på en gång. Görs samtidigt en standardhöjning, exempelvis att en tidigare odränerad källare får full fuktisolering och en ny funktion, kan den delen behöva aktiveras som en förbättring och skrivas av över tid. Den bedömningen bör göras tillsammans med redovisningskonsulten innan bokslutet, inte efteråt.
Nya regler i plan- och bygglagen påverkar planeringen
Ett nytt regelverk i plan- och bygglagen trädde i kraft i december 2025 och förändrar delvis hur markarbeten vid befintliga byggnader hanteras av kommunerna. Dränering kräver normalt inte bygglov i sig, men marklov kan bli aktuellt om markens nivå ändras mer än obetydligt, och kraven varierar mellan kommuner och detaljplaner. Kontrollera med byggnadsnämnden innan grävmaskinen bokas, särskilt om huset ligger inom detaljplanerat område eller nära tomtgräns.
Detta påverkar inte avdragsrätten direkt, men ett arbete som stoppas halvvägs på grund av uteblivet marklov skapar merkostnader som ingen skattereduktion täcker.
Långsiktig kalkyl och egen insats
En fackmässigt utförd dränering håller normalt mellan 25 och 50 år. Det gör kostnaden lättare att försvara än den initiala prislappen antyder, eftersom alternativet ofta är fuktskador i grund och källarvägg som kostar betydligt mer att åtgärda i efterhand. Räknat per år hamnar även ett projekt på 200 000 kronor på några tusenlappar.
Att gräva själv sänker den direkta kostnaden, men eliminerar samtidigt hela ROT-avdraget eftersom reduktionen bara gäller köpt arbete. Den som väljer egen insats bör också väga in risken: felaktigt fall på dräneringsledningen, skadad fuktisolering eller sättningar i grunden ger skador som varken försäkring eller garanti täcker när arbetet utförts av ägaren själv. Vid grävning intill grundmur på ett äldre hus är marginalerna små.
Är du privatperson med egen firma hemifrån ska du planera dräneringen som ett privat ROT-projekt, begära en offert med tydligt separerad arbetskostnad och kontrollera entreprenörens F-skatt innan avtal tecknas. Äger ditt aktiebolag fastigheten ska fakturan i stället bokföras som underhåll, och då är det uppdelningen mellan reparation och förbättring som avgör hur snabbt pengarna påverkar resultatet. Ta det samtalet med din redovisningskonsult innan arbetet beställs, för i efterhand går klassificeringen inte att flytta.
Magnus Bergström
Magnus Bergström är nyhetsredaktör på alltomforetagande.se. Ekonomijournalist med journalistexamen från JMG vid Göteborgs universitet. Tolv års erfarenhet av rapportering från svenska SME-bolag, kapitalmarknad och konjunkturläget, bland annat åtta år på en ledande ekonomidagstidning. Bevakar löpande skatteregler, bidragsändringar, politiska beslut och branschtrender som påverkar svenska företag.